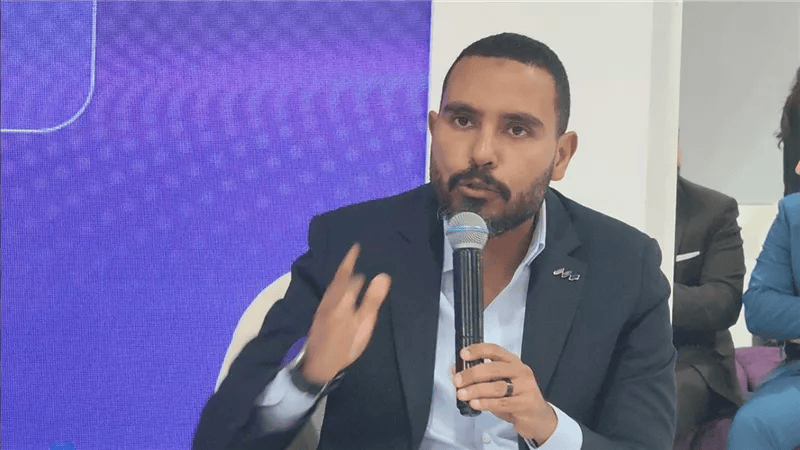
أكد بهاء فاروق، رئيس قطاع التحول الرقمي ببنك قناة السويس، أن المنافسة في سوق الخدمات المالية لم تعد مرتبطة بنوع المؤسسة التي تقدم الخدمة، سواء كانت بنكًا رقميًا أو بنكًا تقليديًا يقدم خدمات رقمية أو شركة تكنولوجيا مالية، وإنما بقدرتها على توفير تجربة متكاملة للعميل تجمع بين سرعة الحصول على الخدمة وسهولة استخدامها وأمان المعاملات.
وأوضح فاروق أن العميل لا يهتم بالتصنيف المؤسسي لمقدم الخدمة بقدر اهتمامه بالحصول على التمويل أو تنفيذ المعاملة في أسرع وقت وبأقل عدد من الإجراءات، مشيرًا إلى أن المؤسسات التي لا تستطيع تحقيق هذه العناصر الثلاثة ستواجه صعوبة في المنافسة، بصرف النظر عن طبيعة نموذج أعمالها أو حجم استثماراتها في التحول الرقمي.
جاءت تصريحات رئيس قطاع التحول الرقمي ببنك قناة السويس خلال مشاركته في جلسة نقاشية تناولت مستقبل الإقراض الرقمي وآليات تطوير قرارات منح الائتمان، بمشاركة ممثلين عن القطاع المصرفي وشركات التمويل غير المصرفي والتكنولوجيا المالية، من بينهم محمد عمر من قطاع المخاطر بالبنك التجاري الدولي، وبيير كمال من شركة تنمية للتمويل متناهي الصغر، إلى جانب جلال بشبيشي، الذي شارك في مناقشة الحلول التقنية الداعمة لتطوير منظومة الإقراض.
وأشار فاروق إلى أن بناء تجربة إقراض رقمية متكاملة يتطلب النظر إلى رحلة العميل من البداية إلى النهاية، بحيث يستطيع الوصول إلى الخدمة من أي مكان، ومتابعة جميع مراحل طلب التمويل بصورة واضحة، ومعرفة المستندات والمعلومات المطلوبة منه، والاطلاع على تطورات دراسة طلبه والقرار الائتماني الصادر بشأنه.
وأضاف أن سرعة اتخاذ القرار تمثل عنصرًا رئيسيًا في التجربة الرقمية، إذ يتوقع العميل أن تكون إجراءات الحصول على التمويل عبر القنوات الرقمية أسرع من الإجراءات التقليدية داخل الفروع، إلى جانب ضرورة توفير مستويات مرتفعة من الحماية والأمان، بما يضمن التأكد من هوية مقدم الخدمة وحماية البيانات والمستندات المالية من مخاطر الاختراق أو الوصول غير المصرح به.
ولفت إلى أهمية إظهار أثر البيانات التي يقدمها العميل على قرار التمويل، بحيث يستطيع إدراك العلاقة بين تحديث بياناته المالية أو تقديم كشف حساب بنكي أحدث وبين التغير المحتمل في حدود التمويل المتاحة له أو نتيجة التقييم الائتماني، سواء بالقبول أو الرفض، بما يعزز الشفافية والثقة في منظومة الإقراض الرقمي.
ومن جانبه، قال محمد عمر، ممثل قطاع المخاطر بالبنك التجاري الدولي، إن الإقراض الرقمي يرتبط بتقديم القرار الائتماني المناسب للعميل المناسب في التوقيت المناسب، مع الحفاظ على معايير وسياسات الائتمان ومستويات الرقابة المطلوبة، مشيرًا إلى أن المؤسسات المالية مطالبة بتطوير سرعة وجودة الخدمات بما يتناسب مع توقعات الأجيال الجديدة من العملاء.
بدوره، أوضح بيير كمال، ممثل قطاع المخاطر بشركة تنمية للتمويل متناهي الصغر، أن جوهر التحول الرقمي في إدارة المخاطر يتمثل في القدرة على اتخاذ قرار ائتماني جيد بصورة أسرع، وليس مجرد امتلاك كميات كبيرة من البيانات أو إتاحة أدوات تكنولوجية متطورة، مؤكدًا أن التحدي الحقيقي يكمن في توظيف البيانات المتاحة للوصول إلى قرارات أكثر كفاءة في وقت أقل.
إعادة هندسة الإجراءات تختصر دورة منح التمويل
وفيما يتعلق بالعقبات التي تحول دون الوصول إلى نموذج متكامل للإقراض الرقمي، شدد فاروق على ضرورة البدء بإعادة هندسة الإجراءات التشغيلية قبل إدخال الحلول التكنولوجية، والتأكد من أن العملية الحالية مصممة بأفضل صورة ممكنة، حتى لا يؤدي نقل الإجراءات غير الفعالة إلى منصات رقمية إلى إعادة إنتاج المشكلات نفسها بصورة إلكترونية.
وأوضح أن المرحلة الأولى تتمثل في مراجعة دورة العمل بالكامل وتحديد الإجراءات التي يمكن تحسينها، ثم دراسة نقاط إدخال التكنولوجيا والأتمتة في كل مرحلة، بداية من استقبال طلب العميل وتجميع البيانات والمستندات، مرورًا بالفحص والتحليل الائتماني، وصولًا إلى إصدار القرار وتنفيذ عملية الصرف.
وأضاف أن تحقيق ذلك يتطلب تطوير أنظمة الربط بين المؤسسات المالية ومصادر البيانات المختلفة، من خلال الاعتماد على واجهات برمجة التطبيقات (APIs)، بدلًا من الإجراءات اليدوية التي تعتمد على إدخال البيانات أو مراجعتها عبر الشاشات بصورة تقليدية، بما يسمح بالوصول إلى بيانات الاستعلام الائتماني والتاريخ الائتماني والسجلات التجارية والمعلومات المالية بصورة أسرع وأكثر تكاملًا.
وأشار إلى إمكانية الاستفادة من تقنيات التعرف الضوئي على الحروف (OCR) لاستخراج البيانات من المستندات وكشوف الحسابات المصرفية ومفردات المرتبات والقوائم المالية، بدلًا من الاعتماد الكامل على المراجعة اليدوية من جانب مسؤولي خدمة العملاء وإدارات المخاطر، إلى جانب توظيف الذكاء الاصطناعي الوكيلي (Agentic AI) في تنفيذ بعض المهام وتحليل المستندات وتجهيز البيانات اللازمة لاتخاذ القرار.
وأوضح أن اختيار الأدوات التكنولوجية يجب أن يرتبط بطبيعة كل مرحلة من مراحل العمل، سواء كانت تعتمد على الأتمتة التقليدية أو أنظمة إدارة تدفق الإجراءات (Workflow) أو تقنيات الذكاء الاصطناعي، لافتًا إلى أن المؤسسات يمكنها أيضًا تطوير نماذج التقييم الائتماني باستخدام المعادلات التقليدية وسياسات الائتمان المعتمدة، أو الاستعانة بالنماذج التنبؤية والأنظمة الذكية في تحليل البيانات وتقييم المخاطر.
وأكد أهمية الإبقاء على العنصر البشري ضمن منظومة اتخاذ القرار، من خلال نموذج المراجعة البشرية (Human in the Loop)، بحيث تتولى الأنظمة الذكية تجهيز المستندات وتحليل البيانات وإعداد التوصيات، بينما يظل مسؤول المخاطر قادرًا على مراجعة النتائج والتدخل عند الحاجة، بما يحقق التوازن بين سرعة المعالجة وجودة القرار.
ولفت إلى أن إعادة تصميم دورة العمل يمكن أن تسهم في تقليص الفترات الزمنية اللازمة لمنح التمويل، موضحًا أن بعض العمليات التي قد تستغرق 25 يومًا أو 35 يومًا في حالات معينة يمكن العمل على خفضها إلى نحو 3 أيام، باعتبار ذلك مثالًا على المستهدف الذي يمكن الوصول إليه من خلال إعادة هندسة الإجراءات وتطوير التكامل التكنولوجي، وليس نتيجة محققة لجميع المؤسسات.
وشدد على ضرورة إجراء مقابلات مع العملاء قبل تحديد المستهدفات الزمنية، للتأكد من توقعاتهم الفعلية بشأن سرعة الحصول على التمويل، وما إذا كانوا يفضلون إنجاز العملية خلال يومين أو 3 أيام أو 5 أيام، إلى جانب التحقق من قدرتهم على استكمال المتطلبات وتقديم المستندات المطلوبة في المواعيد المحددة.
البيانات البديلة تفتح المجال أمام تمويل أصحاب الملفات الائتمانية المحدودة
وتطرقت المناقشات إلى أهمية توسيع نطاق الإقراض ليشمل العملاء الذين لا يمتلكون تاريخًا ائتمانيًا كافيًا أو سجلات سابقة لدى البنوك وشركات التمويل، والمعروفين باسم أصحاب الملفات الائتمانية المحدودة (Thin Files)، بدلًا من التركيز على العملاء الذين لديهم بالفعل تعاملات مصرفية وسجل ائتماني يمكن الاستناد إليه في اتخاذ القرار.
وشهدت الجلسة نقاشًا حول تجارب شركات التمويل ونماذج الشراء الآن والدفع لاحقًا (BNPL)، ومدى اعتمادها في مراحل تأسيسها الأولى على العملاء الذين يمتلكون سجلات ائتمانية، قبل التوسع تدريجيًا نحو شرائح جديدة من المستهلكين.
وفي هذا السياق، برزت أهمية تطوير أدوات تقييم ائتماني تستند إلى البيانات البديلة، بما يسمح بتوسيع قاعدة العملاء القادرين على الوصول إلى التمويل، خصوصًا الأفراد وأصحاب المشروعات متناهية الصغر والصغيرة الذين يعتمدون في تلبية احتياجاتهم الشخصية أو تمويل أنشطتهم التجارية على مصادر تمويل غير رسمية، نتيجة صعوبة الوصول إلى الخدمات المصرفية أو متطلبات الحصول على الائتمان.
وأشار النقاش إلى أن توسيع نطاق التمويل لهذه الفئات يتطلب إتاحة بيانات إضافية يمكن التحقق منها، تتجاوز قواعد البيانات الائتمانية التقليدية، مثل بيانات الاتصالات وسداد الفواتير والالتزامات الدورية، إلى جانب المعلومات المرتبطة بالسلوك المالي والاستهلاكي، بما يساعد المؤسسات على تكوين صورة أكثر اكتمالًا عن العميل وقدرته على السداد.
وأوضح المشاركون أن بعض هذه البيانات يمكن أن توفر مؤشرات إضافية عن انتظام العميل في الوفاء بالتزاماته، كما يمكن الاستفادة من المعلومات المتاحة عن الشركات وأنشطتها وسمعتها التجارية، بما يدعم تقييم أصحاب المشروعات الذين لا يمتلكون تاريخًا ائتمانيًا تقليديًا.
وضربت المناقشات مثالًا بالعملاء الموظفين الذين لا يمتلكون أي تعاملات ائتمانية سابقة، إذ يمكن من خلال التكامل مع قواعد بيانات الضرائب والجهات الحكومية وشركات الخدمات المالية الوصول إلى معلومات موثقة عن الدخل ومفردات المرتبات، بما يساعد على تقدير القدرة التمويلية للعميل وتحديد الحدود الائتمانية المناسبة له، دون الاعتماد على افتراضات غير مدعومة بشأن دخله.
وشدد المشاركون على أن نجاح هذا التوجه يتطلب مزيدًا من الانفتاح وتبادل البيانات بين الجهات التنظيمية والمؤسسات المالية ومقدمي الخدمات، بما يشمل الجهات المعنية بقطاعات الاتصالات والخدمات المصرفية والتمويل غير المصرفي، مع وضع الأطر اللازمة لضمان قانونية استخدام البيانات والتحقق منها وحماية خصوصية العملاء.
كما تناولت المناقشات إمكانية الاستفادة من قواعد بيانات إضافية، بما فيها المعلومات المرتبطة بالخدمات التي يحصل عليها المواطنون، باعتبارها مصادر محتملة لتطوير نماذج التقييم الائتماني، مع ضرورة وجود ضوابط واضحة تحدد البيانات التي يمكن استخدامها والأغراض المسموح بها.
وأكدت المناقشات أهمية الدور الذي تؤديه الشركة المصرية للاستعلام الائتماني «آي سكور» في دعم منظومة التمويل وتوفير البيانات اللازمة لتقييم العملاء، لكنها أشارت في الوقت نفسه إلى أن تطوير سوق الإقراض يتطلب توسيع نطاق مصادر المعلومات وإتاحة نقاط اتصال إضافية بين قواعد البيانات المختلفة، بما يتيح للمؤسسات المالية الوصول إلى شرائح لا تغطيها أدوات التقييم التقليدية بالقدر الكافي.
المنافسة المصرفية تنتقل من نوع المؤسسة إلى تجربة العميل
وفيما يتعلق بتزايد المنافسة مع دخول البنوك الرقمية وتوسع شركات التمويل الاستهلاكي والتكنولوجيا المالية، أوضح فاروق أن البنوك التقليدية مطالبة بتطوير قدراتها الرقمية بالتوازي مع ظهور نماذج مصرفية جديدة، سواء من خلال بناء حلول تكنولوجية داخلية أو إقامة شراكات مع شركات التكنولوجيا المالية، بما يسمح لها بتقديم خدمات أكثر تطورًا ومرونة.
واستعرض تجربته المهنية في هذا المجال، مشيرًا إلى أن بنك مصر اتخذ في عام 2020 قرارًا بالتوسع في مسارين متوازيين، الأول يتمثل في تنفيذ التحول الرقمي عبر مختلف القنوات المصرفية والشرائح المستهدفة، والثاني تأسيس بنك رقمي، وكان من أوائل المتقدمين للحصول على رخصة بنك رقمي، لافتًا إلى أن تطوير هذا النموذج استغرق سنوات من العمل منذ اتخاذ القرار.
وأضاف أن تجربته الحالية في بنك قناة السويس تركز على تطوير الخدمات المصرفية الرقمية لتغطية مختلف المعاملات والمنتجات المقدمة لشرائح العملاء، سواء الأفراد أو الشركات الصغيرة والمتوسطة أو الشركات الكبرى، بما يشمل خدمات المدفوعات والتمويل وغيرها من الخدمات المصرفية.
وأكد أن التعاون بين البنوك وشركات التكنولوجيا المالية يمثل عنصرًا مهمًا في بناء منظومة متكاملة للخدمات، مشيرًا إلى أن المؤسسات المالية تحتاج إلى تطوير نماذج عمل تستفيد من قدرات الأطراف المختلفة بدلًا من النظر إليها باعتبارها منافسًا مباشرًا في جميع الحالات.
وأوضح أن العميل لا يميز بالضرورة بين البنك الرقمي والبنك التقليدي الذي يقدم خدمات رقمية وشركة التكنولوجيا المالية، وإنما يقيم جميع هذه الجهات وفقًا لمدى قدرتها على توفير خدمة سريعة وسهلة وآمنة.
وضرب مثالًا بخدمات التحويلات المصرفية، موضحًا أن بعض العملاء يفضلون استخدام تطبيق «إنستاباي» بسبب سهولة تنفيذ المعاملات وسرعتها، في حين قد يجدون أن بعض إجراءات التحويل عبر تطبيقات البنوك أكثر تعقيدًا، نتيجة الحاجة إلى تسجيل المستفيد وإدخال بيانات متعددة واستخدام رموز التحقق وإعادة تأكيد المعاملة، وهو ما قد يؤثر على تجربة الاستخدام حتى إذا كانت الخدمة متاحة رقميًا.
وأشار إلى أن سهولة الاستخدام وحدها لا تكفي إذا لم تقترن بمستويات الأمان المطلوبة، كما أن السرعة لا تحقق ميزة تنافسية إذا جاءت على حساب حماية بيانات العملاء، مؤكدًا أن المؤسسات التي تنجح في الجمع بين العناصر الثلاثة ستكون الأكثر قدرة على الحفاظ على عملائها وتعزيز حصتها السوقية.
منظومة متكاملة للهوية الرقمية والتمويل الفوري
وفي سياق حديثه عن مستقبل الخدمات المصرفية، أشار فاروق إلى أهمية بناء منظومة متكاملة تربط البنوك وشركات التكنولوجيا المالية ومقدمي الخدمات التجارية، بحيث يستطيع العميل الحصول على التمويل وتنفيذ المعاملة والاستفادة من الخدمة دون الحاجة إلى التنقل بين منصات متعددة أو استكمال إجراءات معقدة.
وأوضح أن تطوير الهوية الرقمية والتحقق الإلكتروني من هوية العملاء (Digital Identity وe-KYC) يمثل أحد العناصر المهمة في هذه المنظومة، لما يتيحه من تسهيل إجراءات التعرف على العميل واستكمال متطلبات فتح الحسابات والحصول على الخدمات التمويلية.
واستعرض مثالًا توضيحيًا لرحلة تمويل رقمية متكاملة، يبدأ عندما يرغب أحد العملاء في شراء جهاز تلفزيون تبلغ قيمته 120 ألف جنيه، بينما لا يمتلك سوى 20 ألف جنيه، فيمكنه من خلال هاتفه المحمول الوصول إلى خدمة تمويل يقدمها بنك قناة السويس بحد يصل إلى 200 ألف جنيه، واستكمال إجراءات التحقق من الهوية والحصول على التمويل، ثم استخدام المبلغ لشراء المنتج عبر منصة تجارية مثل «أمازون» أو «نون».
وأشار إلى أن هذا النموذج يتطلب تكامل عدة أطراف، تشمل مزود خدمة الهوية الرقمية، والبنك الذي يقدم التمويل، وشركة التكنولوجيا المالية التي توفر بعض الحلول التقنية، والمنصة التجارية التي تتيح شراء المنتج، بما يسمح بإتمام رحلة العميل في وقت قصير ومن خلال تجربة رقمية مترابطة.
وأكد أن الهدف من التحول الرقمي لا ينبغي أن يقتصر على تحويل الخدمات التقليدية إلى قنوات إلكترونية، وإنما يتعين أن يمتد إلى بناء نموذج اقتصادي متكامل يتيح تقديم التمويل والخدمات المصرفية في التوقيت والمكان اللذين يحتاج إليهما العميل، مع تقليل الإجراءات وتحسين تجربة الاستخدام.
وشدد فاروق على أن نجاح البنوك وشركات التكنولوجيا المالية في المرحلة المقبلة سيعتمد على قدرتها على العمل ضمن منظومة مترابطة، وتطوير حلول تستجيب لاحتياجات العملاء الفعلية، مع الحفاظ على معايير إدارة المخاطر وحماية البيانات، بما يعزز فرص توسيع نطاق الشمول المالي وإتاحة التمويل لشرائح جديدة من الأفراد والشركات.

