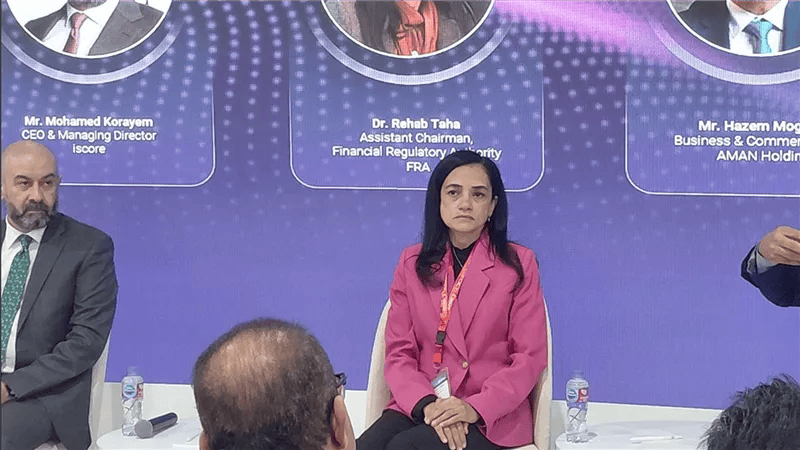
أكدت رحاب طه، مساعد رئيس الهيئة العامة للرقابة المالية، أن التقييم السلوكي للعملاء يمثل أحد الأدوات الداعمة لقرارات منح التمويل الاستهلاكي، ولا يجوز الاعتماد عليه باعتباره معيارًا منفردًا للموافقة على طلبات التمويل أو رفضها، مشددة على استمرار مسؤولية الشركات عن التحقق من الجدارة الائتمانية للعملاء وتقييم قدرتهم على السداد وقياس أعباء الدين وفقًا للضوابط الرقابية المعمول بها.
وأوضحت طه، خلال مشاركتها في جلسة نقاشية بعنوان «مستقبل المالية غير المصرفية»، استضافها جناح الشركة المصرية للاستعلام الائتماني «آي سكور – iScore»، ضمن فعاليات معرض ومؤتمر القاهرة الدولي للتكنولوجيا «Cairo ICT 2026»، أن استخدام أدوات التقييم السلوكي لا يعفي شركات التمويل الاستهلاكي من الالتزام بسياساتها الائتمانية والإجراءات التنظيمية التي تحددها الهيئة العامة للرقابة المالية.
وأشارت إلى أن هذه الأدوات تستهدف تعزيز كفاءة تقييم العملاء ودعم دقة القرارات التمويلية، من خلال توفير مؤشرات إضافية تساعد الشركات على فهم أنماط سلوك العملاء، دون أن تحل محل المعايير الأساسية المتعلقة بالملاءة المالية والقدرة على الوفاء بالالتزامات.
مسؤولية منح التمويل تقع على الشركات
وشددت مساعد رئيس الهيئة العامة للرقابة المالية على أن مسؤولية اتخاذ قرار منح التمويل الاستهلاكي تقع على عاتق الشركة المانحة للتمويل، ولا تنتقل إلى الشركة المصرية للاستعلام الائتماني «آي سكور» لمجرد الاستعانة بنتائج التقييم السلوكي الصادرة عنها.
وأكدت أن الشركات مطالبة بالنظر إلى التقييم السلوكي باعتباره أحد مكونات منظومة متكاملة لإدارة المخاطر الائتمانية، إلى جانب دراسة الجدارة الائتمانية للعميل، وتحليل التزاماته المالية، وتحديد مدى قدرته على السداد.
وأوضحت أن الاعتماد على مؤشر واحد دون مراعاة بقية المعايير قد يؤدي إلى قرارات تمويلية لا تعكس بصورة كافية الوضع المالي الحقيقي للعميل، وهو ما يستدعي الالتزام بإجراءات تقييم شاملة قبل اتخاذ القرار النهائي.
حماية حقوق العملاء عند رفض التمويل
وأكدت طه أن تطبيق التقييم السلوكي لا يعني استبعاد العملاء تلقائيًا من الحصول على التمويل، مشيرة إلى أهمية ضمان الشفافية في القرارات الصادرة عن شركات التمويل الاستهلاكي، خاصة عندما تتضمن رفض طلبات العملاء.
وأوضحت أن من حق العميل معرفة الأسباب التي استندت إليها الشركة في رفض طلب التمويل، والاطلاع على البيانات التي بُني عليها القرار، والعمل على تصحيح أي معلومات غير دقيقة قد تؤثر في نتيجة التقييم.
وأضافت أن العميل يمكنه التقدم بتظلم في حال وجود أخطاء في البيانات المستخدمة أو اعتراضه على نتائج التقييم، بما يضمن إتاحة الفرصة لمراجعة المعلومات وتصحيحها وفقًا للإجراءات المنظمة.
وشددت على أهمية تحقيق التوازن بين الاستفادة من أدوات التقييم الحديثة وتعزيز حماية حقوق المتعاملين مع شركات التمويل الاستهلاكي، بما يدعم الثقة في الخدمات المالية غير المصرفية.
منظومة متكاملة لتقييم المخاطر
وأشارت مساعد رئيس الهيئة إلى أن التقييم السلوكي يمثل إضافة إلى أدوات تحليل المخاطر الائتمانية، إذ يوفر مؤشرات يمكن الاستفادة منها في دعم عمليات التقييم واتخاذ القرار، لكنه لا يلغي أهمية الفحص الائتماني التقليدي أو الالتزام بالسياسات الرقابية.
وأكدت أن تطوير آليات تقييم العملاء يجب أن يستهدف تحسين كفاءة قرارات التمويل مع الحفاظ على حقوق المستهلكين، وضمان عدم اختزال تقييم الجدارة الائتمانية في نتيجة رقمية واحدة.
واختتمت رحاب طه بالتأكيد على أن استخدام التقييم السلوكي ضمن منظومة التمويل الاستهلاكي ينبغي أن يتم في إطار من الالتزام والشفافية والمسؤولية، بحيث تستفيد الشركات من الأدوات الحديثة في تحسين إدارة المخاطر، مع استمرار خضوع قرارات منح التمويل للضوابط الائتمانية والرقابية المعمول بها.

