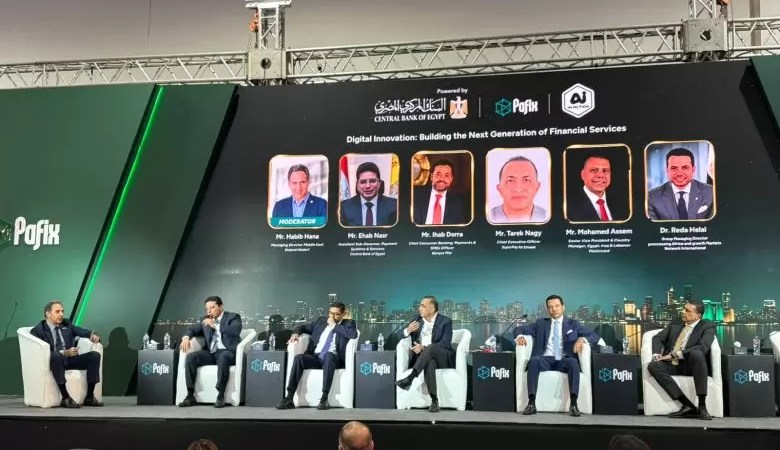
ناقشت جلسة «الابتكار الرقمي: بناء الجيل الجديد من الخدمات المالية»، ضمن فعاليات معرض «بافكس» المصاحب للدورة الثلاثين من معرض ومؤتمر القاهرة الدولي للتكنولوجيا «Cairo ICT 2026»، ملامح التحول المرتقب في صناعة الخدمات المالية والمصرفية، ودور التكنولوجيا في تطوير المدفوعات الإلكترونية وتعزيز تجربة العملاء. وتناولت الجلسة كذلك فرص توظيف الذكاء الاصطناعي والهوية المالية الرقمية في بناء منظومة أكثر تكاملًا وأمانًا.
وشهدت الجلسة، التي أدارها حبيب حنا، العضو المنتدب لمنطقة الشرق الأوسط بشركة «Diebold Nixdorf»، مشاركة عدد من قيادات القطاع المصرفي وشركات التكنولوجيا المالية والمدفوعات.
وأكد المشاركون أن مستقبل الخدمات المالية لن يرتبط بمجرد التوسع في إتاحة الحلول الرقمية، بل بقدرة المؤسسات على تطوير خدمات متكاملة تلبي احتياجات العملاء والتجار، وتحقق التوازن بين سهولة الاستخدام وأمن المعاملات.
الهوية المالية الرقمية
أكد إيهاب نصر، وكيل المحافظ المساعد لقطاع نظم وخدمات الدفع بالبنك المركزي المصري، استمرار البنك المركزي في تطوير الأطر التشريعية والبنية التحتية الداعمة للتحول الرقمي، بما يسهم في تسريع نمو الاقتصاد الرقمي وتوسيع نطاق الخدمات المالية الإلكترونية.
وأوضح أن البنك المركزي أصدر مؤخرًا القواعد المنظِّمة للهوية المالية الرقمية، بوصفها إحدى الركائز الأساسية لتطوير منظومة الخدمات المالية خلال المرحلة المقبلة.
وأشار إلى أنها ستحدث نقلة نوعية في آليات تقديم الخدمات المصرفية، بتمكين المواطنين من إجراء معاملاتهم وتحديث بياناتهم دون الحاجة إلى زيارة فروع البنوك أو التعامل مع الإجراءات الورقية التقليدية.
وأضاف أن تطبيق مشروع الهوية المالية الرقمية سيمهد الطريق أمام بدء تشغيل البنوك الرقمية في مصر خلال الفترة المقبلة، لافتًا إلى وجود أكثر من بنك رقمي يستعد لدخول السوق، بما يتيح تقديم الخدمات المصرفية عبر الهواتف المحمولة دون الحاجة إلى زيارة الفروع.
وأشار إلى أن هذا التحول يمثل تطورًا مهمًا في طريقة تقديم الخدمات المالية، ويسهم في تسهيل وصول المواطنين إليها وتعزيز جهود الشمول المالي، عبر تجربة مصرفية أسهل وأسرع وأكثر مرونة.
الترميز الرقمي للبطاقات على «Android»
وفيما يتعلق بخدمات الدفع الإلكتروني، كشف نصر اقتراب البنك المركزي من الانتهاء من الاختبارات الخاصة بتطبيق تقنية الترميز الرقمي للبطاقات «Tokenization» على نظام «Android»، بعد إطلاق الخدمة على «Apple Pay» في ديسمبر 2024.
وأوضح أن المرحلة الأولى من إتاحة الخدمة على هواتف «Android» ستتم من خلال التطبيقات المصرفية التابعة للبنوك، على أن تتبعها مرحلة أخرى لإتاحة الخدمة عبر منظومة «Android» مباشرة، على غرار الخدمة المتاحة لمستخدمي «Apple Pay».
وأكد أن التوسع في تطبيق تقنية الترميز الرقمي سيوفر وسائل دفع أسهل وأكثر أمانًا لشريحة واسعة من مستخدمي الهواتف المحمولة في مصر، بما يعزز الاعتماد على المدفوعات الرقمية ويطور تجربة المستخدم.
التجارة المدعومة بالذكاء الاصطناعي
وفيما يتعلق بالتجارة المدعومة بالذكاء الاصطناعي «Agentic Commerce»، أشار نصر إلى أن البنك المركزي يولي اهتمامًا متزايدًا بهذا الاتجاه بوصفه أحد التطورات المستقبلية في صناعة الخدمات المالية والمدفوعات.
وأوضح أن انتشاره يتطلب التعامل مع عدد من الاعتبارات، خاصة ما يتعلق بحماية البيانات وأمن استخدامها، بما يضمن سلامة المعاملات وحماية حقوق المستخدمين.
المعاملات الرقمية تنتقل إلى مرحلة جديدة
من جانبه، أكد محمد عاصم، نائب الرئيس الأول والمدير الإقليمي لمصر والعراق ولبنان بشركة «Mastercard»، أن التجارة المدعومة بالذكاء الاصطناعي تمثل الجيل المقبل من تطور التجارة الرقمية. وتوقع أن تسهم في إحداث تحول كبير في تجربة التسوق والدفع الإلكتروني، بتمكين وكلاء الذكاء الاصطناعي من تنفيذ المعاملات نيابة عن العملاء وفقًا لتفضيلاتهم واحتياجاتهم.
وأوضح أن التجارة مرت بمراحل تطور متتالية، بدأت بالتجارة التقليدية التي تعتمد على التعامل المباشر والدفع النقدي، ثم التجارة الإلكترونية عبر المواقع، تلتها التجارة من خلال تطبيقات الهواتف المحمولة، وصولًا إلى مرحلة التجارة القائمة على وكلاء الذكاء الاصطناعي. وتتيح هذه المرحلة للمستخدم تفويض وكيل ذكي للبحث عن المنتجات والخدمات ومقارنة الخيارات وتنفيذ عمليات الشراء والحجز نيابة عنه.
وأشار إلى أن أهمية هذا التحول تكمن في تبسيط المعاملات وتعزيز التخصيص، بحيث يحصل العميل على عروض وخدمات تتوافق مع تفضيلاته الشخصية، بدلًا من البحث والمقارنة وتنفيذ كل خطوة بنفسه.
الأمن والموافقة على المعاملات
وأضاف أن التحدي الرئيسي أمام انتشار هذه التجارة يتمثل في ضمان أمن المعاملات، خاصة مع امتلاك وكلاء الذكاء الاصطناعي القدرة على اتخاذ قرارات وتنفيذ عمليات نيابة عن المستخدم. وهو ما يتطلب آليات موثوقة للتحقق من هوية العميل والحصول على موافقته قبل إتمام المعاملات المالية.
وشدد عاصم على تركيز «Mastercard» على تطوير تقنيات تجمع بين سهولة تجربة المستخدم وأمن المدفوعات وحماية العملاء، مؤكدًا ضرورة أن تظل الموافقة على المعاملات المالية صادرة عن صاحب الحساب نفسه، من خلال وسائل تحقق آمنة.
ولفت إلى أن تقنيات المصادقة البيومترية، مثل بصمة الإصبع والتعرف على الوجه، أدوات مهمة لتعزيز أمان المدفوعات الرقمية، مشيرًا إلى توسع استخدامها في السوق المصرية بدعم من جهود البنك المركزي، مع إطلاق خدمة «Apple Pay» والاستعداد لإتاحة خدمات الدفع عبر منظومة «Android».
الترميز الرقمي ونضج التجارة الذكية
وأوضح أن وصول التجارة المدعومة بالذكاء الاصطناعي إلى مرحلة النضج يرتبط بزيادة معدلات تبني تقنيات الترميز الرقمي «Tokenization»، وتوسيع استخدام وسائل المصادقة البيومترية. وبذلك يمكن إتمام المدفوعات دون الحاجة إلى إدخال بيانات البطاقات أو الاعتماد المتكرر على كلمات المرور والرسائل النصية لمرة واحدة.
وأشار إلى أن تقنية الترميز الرقمي تقوم على استبدال بيانات الدفع الحساسة برموز رقمية بديلة، بما يعزز حماية المعلومات المالية ويحد من مخاطر تداول البيانات الأصلية أثناء تنفيذ المعاملات.
وأكد أن التوسع في استخدامها أحد الأسس التكنولوجية لدعم انتشار التجارة المدعومة بالذكاء الاصطناعي.
التمكين المالي يتجاوز إتاحة الخدمات إلى تحسين تجربة العملاء
وفي محور تطور الخدمات المصرفية، أكد إيهاب درة، رئيس قطاع التجزئة المصرفية والمدفوعات والمشروعات الصغيرة والمتوسطة ببنك مصر، أن القطاع المصرفي المصري بدأ الانتقال من مرحلة الشمول المالي إلى مرحلة التمكين المالي.
جاء ذلك بعد التوسع في ضم شرائح واسعة من المجتمع إلى المنظومة المالية، عبر المبادرات التي أطلقتها البنوك والمؤسسات المالية وشركات الاتصالات، بدعم من البنك المركزي والجهات التنظيمية.
efinance
وأوضح أن المرحلة المقبلة تستهدف تعزيز قدرة العملاء على إدارة احتياجاتهم المالية والتحكم في الخدمات والمنتجات التي يحصلون عليها، مع التركيز على تقديم تجربة مصرفية أسهل وأسرع وأكثر أمانًا، بما يناسب طبيعة مختلف شرائح المجتمع واحتياجاتها.
وأضاف أن التمكين المالي لا يقتصر على إتاحة الخدمات للعملاء، بل يمتد إلى تعزيز قدرتهم على الاستفادة منها، وتوفير تجربة متكاملة تتيح لهم الوصول إلى المنتجات المناسبة بسهولة، مع رفع مستويات الحماية والأمان في التعاملات الرقمية.
الشراكة قبل المنافسة
وفيما يتعلق بتصاعد المنافسة مع المؤسسات غير المصرفية وشركات التكنولوجيا المالية والاتصالات، أكد درة أن المؤسسات الكبرى لم يعد بإمكانها الاعتماد على المنافسة وحدها أو الاستغناء عن التعاون والشراكات مع الأطراف الأخرى داخل المنظومة المالية.
وأشار إلى أن التعاون بين البنوك وشركات التكنولوجيا المالية ومقدمي الخدمات غير المصرفية أصبح ضرورة لتطوير السوق وتوسيع نطاق الخدمات المقدمة للعملاء. وأكد أن الشراكات ينبغي أن تقوم على تحقيق مصالح مشتركة وعوائد اقتصادية لجميع الأطراف.
وشدد على أن بنك مصر يتبنى مبدأ البحث عن فرص الشراكة قبل الدخول في منافسة مباشرة، موضحًا أن نمو سوق الخدمات المالية يتطلب تكامل الأدوار بين المؤسسات المختلفة. وبذلك تعزز كل مؤسسة حصتها السوقية وتحقق أهدافها بالتوازي مع دعم نمو القطاع ككل.

