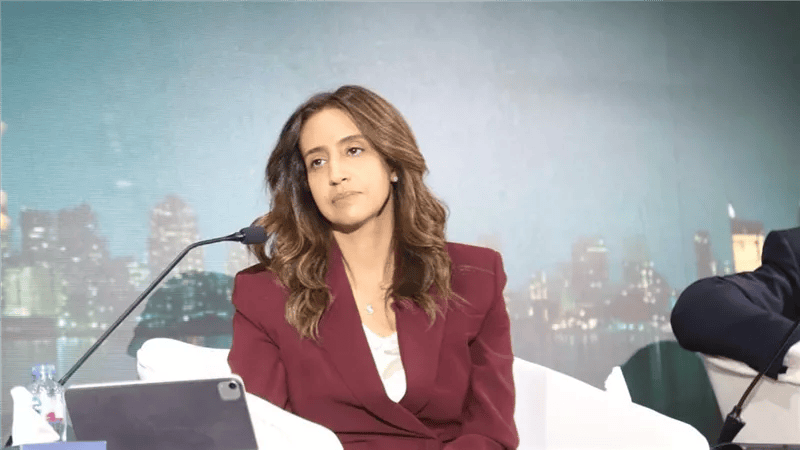
أكدت داليا الشواط، رئيس قطاع مخاطر التجزئة المصرفية بالبنك التجاري الدولي مصر (CIB)، أن تطوير نماذج التقييم الائتماني البديلة (Alternative Data Scoring Models) يمثل خطوة مهمة أمام البنوك لتوسيع قاعدة عملائها، وتحسين جودة قرارات منح الائتمان، وتعزيز قدرتها على تحقيق نمو وربحية مستدامين على المدى الطويل.
وأوضحت أن هناك أربعة محاور رئيسية تعكس أهمية هذه النماذج في تطوير المنتجات المصرفية، يتمثل أولها في توسيع قاعدة العملاء، من خلال الوصول إلى شرائح جديدة لا تتعامل مع البنوك حاليًا، ليس بالضرورة لارتفاع مستوى المخاطر المرتبطة بها، وإنما لعدم توافر معلومات كافية تساعد البنوك على تقييم جدارتها الائتمانية.
وأضافت أن المحور الثاني يتمثل في تحسين القدرة على التنبؤ بمعدلات التعثر، من خلال تقسيم العملاء إلى شرائح وفقًا لمستويات المخاطر الائتمانية المتوقعة، بما يساعد البنوك على إدارة مخاطر محافظها الائتمانية وتحقيق التوازن بين التوسع في منح التمويل والحفاظ على جودة الأصول.
وأشارت إلى أن المحور الثالث يرتبط بتحسين جودة قرارات الموافقة الائتمانية، مؤكدة أن الهدف لا يقتصر على زيادة عدد العملاء الحاصلين على التمويل، وإنما يمتد إلى ضمان جودة العملاء الذين تتم الموافقة على طلباتهم ومدى قدرتهم على الوفاء بالتزاماتهم على المدى الطويل.
ولفتت إلى أن المحور الرابع يتمثل في تحقيق نمو وربحية مستدامين للبنوك، بما يضمن ألا يقتصر دور هذه النماذج على دعم الشمول المالي وتوسيع قاعدة المستفيدين من الخدمات المصرفية، وإنما يمتد إلى تعزيز الأداء المالي للبنوك وخفض معدلات الخسائر الائتمانية.
وأكدت الشواط أن نماذج التقييم الائتماني البديلة تتيح للبنوك الاستفادة من بيانات تتجاوز التاريخ الائتماني التقليدي للعميل، لتشمل سلوكه في الوفاء بالتزاماته المالية اليومية، مثل سداد الإيجار وفواتير الكهرباء وغيرها من الالتزامات، بما يوفر صورة أكثر شمولًا عن انتظامه المالي وقدرته على إدارة التزاماته.
وأضافت أن هذه البيانات تساعد البنوك كذلك على تحديد الحدود الائتمانية المناسبة لكل عميل وفقًا لقدرته على استيعاب التمويل والوفاء بأقساطه، بدلًا من الاعتماد فقط على المعلومات الائتمانية التقليدية.
وأوضحت أن تطبيق هذه النماذج يتيح اتباع منهجية تدريجية في التعامل مع العملاء الجدد، تبدأ بمنح حدود ائتمانية منخفضة، ثم زيادتها تدريجيًا مع تطور دخل العميل ومتابعة سلوكه الائتماني، وفقًا لمنهجية «الاختبار والتعلم» (Test and Learn)، بما يسمح للبنوك بتقييم المخاطر بصورة مستمرة وتطوير قراراتها الائتمانية.
وشددت على أن أهمية هذه النماذج لا تقتصر على العملاء الجدد، بل تمتد أيضًا إلى العملاء الحاليين الذين قد لا تتوافر عنهم بعض البيانات المتعلقة بالعمل أو التأمين أو غيرها من المعلومات التي تحتاجها البنوك لاتخاذ قرارات التمويل.
واختتمت الشواط بالتأكيد على أن تقارير التقييم الائتماني ستظل عنصرًا أساسيًا في هذه المنظومة، مع إمكانية تطويرها بمرور الوقت وإضافة خصائص وبيانات وإجراءات جديدة، بما يعزز دقة التقييم ويساعد البنوك على تحسين جودة محافظها الائتمانية وخفض معدلات الخسائر وتحقيق عوائد مستدامة.

